Point clé
La méga-déduction pour la productivité change le moment où vous déduisez un investissement technologique, pas le fait qu'il rapporte ou non. Classez vos candidats 2027 selon le délai avant un gain mesurable, limitez le premier à un trimestre, et remettez une ventilation des coûts à votre fiscaliste avant de compter sur la radiation.
La méga-déduction pour la productivité proposée par le Canada permettrait aux sociétés de radier la plupart de leurs investissements en capital dès l’année de leur mise en service. Cet article s’adresse aux chefs des finances et aux dirigeants des opérations en fabrication, en transport et dans les services qui planifient leurs dépenses technologiques de 2027. On y explique ce que la déduction change, ce qu’elle ne change pas, et comment classer vos projets candidats pour que l’incitatif améliore un bon plan au lieu d’en tenir lieu.
Le 15 septembre 2026, le gouvernement fédéral a annoncé la déduction et publié un avant-projet de loi. Telle que proposée, elle permettrait aux sociétés de déduire le coût complet d’une large gamme de biens amortissables l’année où ils deviennent prêts à être mis en service, et ce, de façon permanente. Les commentateurs placent les logiciels et le matériel informatique parmi les actifs qui en profitent.
C’est un vrai changement dans le calcul des dépenses technologiques. C’est aussi le début d’une erreur bien connue : traiter un incitatif comme un plan. Les entreprises qui en tireront le plus classeront leurs projets selon la rapidité avec laquelle chacun produit un gain mesurable, limiteront serré la portée du premier, et seulement ensuite demanderont à leur fiscaliste comment il est traité.
Avis. Ceci est de l’information générale, pas un conseil fiscal. La méga-déduction pour la productivité est une mesure législative proposée qui pourrait changer avant son adoption. Parlez à votre fiscaliste de la façon dont elle s’applique à votre entreprise.
Qu’est-ce que la méga-déduction pour la productivité?
C’est une mesure proposée, permanente, qui permettrait aux sociétés de passer immédiatement en charges environ les deux tiers de leurs investissements en capital, selon les chiffres du gouvernement, pour les biens acquis à compter du 15 septembre 2026. Elle élargit la super-déduction pour la productivité du budget 2025, qui couvrait environ 15 %. Le tableau ci-dessous s’en tient aux points sur lesquels plusieurs résumés de cabinets d’avocats et de banques s’entendent.
| Super-déduction pour la productivité (budget 2025) | Méga-déduction pour la productivité (proposée en septembre 2026) | |
|---|---|---|
| Statut | Annoncée dans le budget 2025 | Propositions législatives publiées le 15 septembre 2026. Pas encore en vigueur. |
| Part des investissements en capital admissible à la passation immédiate en charges | Environ 15 %, selon le gouvernement | Environ les deux tiers, selon le gouvernement |
| Exemples | Brevets, infrastructure de réseaux de données, ordinateurs et logiciels de systèmes; bâtiments de fabrication et de transformation | Les commentateurs citent les logiciels, le matériel informatique, la R-D, les véhicules, les aéronefs, les voies ferrées, les pipelines et plus encore |
| Durée | Temporaire, avec élimination progressive | Proposée comme permanente |
| Moment | Varie selon l’actif | Biens acquis à compter du 15 septembre 2026, déductibles l’année où ils deviennent prêts à être mis en service |
| Exclusions notables | s.o. | Bâtiments (catégories 1 et 3), achalandage et certains autres incorporels (catégories 14 et 14.1), certains véhicules, pipelines réglementés de distribution de gaz |
Quelques autres points comptent pour la planification. Selon les commentaires, les sociétés peuvent réclamer le plein montant sans limite de revenu. Les particuliers, et les sociétés de personnes ayant des associés particuliers, ne peuvent pas utiliser la passation immédiate en charges pour créer ou augmenter une perte. Le gouvernement estime que le taux effectif marginal d’imposition sur les nouveaux investissements des entreprises passerait d’environ 13 % à 6,4 %, pour un coût de 36 G$ sur cinq ans.
Certaines questions restent ouvertes. Les cabinets d’avocats notent des questions techniques non résolues, et l’avant-projet pourrait changer. Aucune source qu’on a trouvée ne précise comment sont traités le développement logiciel sur mesure, les services d’intégration ou le temps d’ingénierie interne. Or ces coûts forment une bonne partie d’un projet d’IA ou de logiciel typique. Raison de plus pour apporter à votre fiscaliste une ventilation claire des coûts, pas un seul chiffre.
Qu’est-ce que la déduction change pour les dépenses technologiques?
Elle devance la déduction. Au lieu d’amortir un actif admissible sur plusieurs années, une société rentable le déduit dès la première année. Ça réduit l’impôt payé l’année de l’investissement et améliore le rendement après impôt, parfois assez pour faire passer un projet limite au-dessus du taux de rendement exigé.
Elle affaiblit aussi un argument au comité des immobilisations. « On ne peut pas justifier la dépense cette année » tient moins bien quand une bonne partie du coût revient sous forme de déduction la même année.
Qu’est-ce que la déduction ne change pas?
Le fait que le projet fonctionne ou non. Le rendement d’un investissement technologique vient d’un résultat opérationnel : plus d’unités par quart, moins de livraisons en retard, un coût par commande plus bas, des soumissions plus rapides. La déduction n’y change rien.
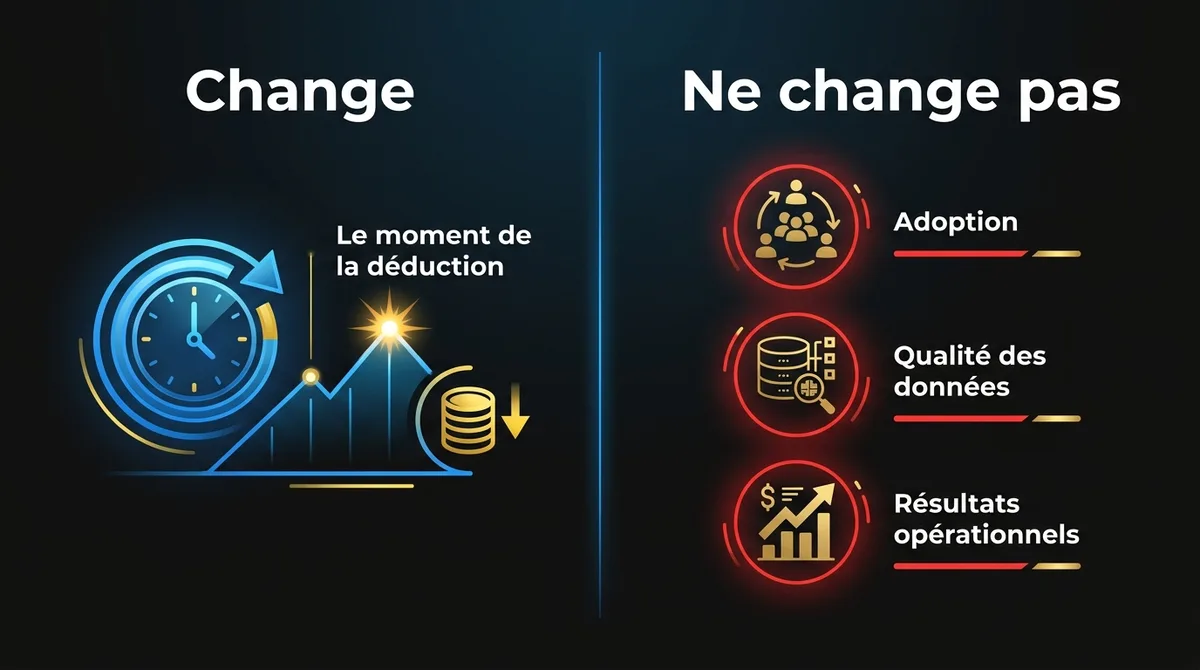
Elle ne règle pas l’adoption. Un système de planification que les planificateurs contournent ne rapporte rien, déduit tôt ou non.
Elle n’élimine pas les dépendances techniques. Si le projet a besoin de données de gammes de fabrication propres provenant d’un ERP auquel personne ne fait confiance, la radiation ne les nettoiera pas.
Elle n’aide pas beaucoup si vous ne payez pas d’impôt. Les entreprises en situation de perte risquent d’en voir peu de bénéfice à court terme, comme le soulignent les commentateurs.
Et elle crée une tentation d’acheter des actifs parce qu’ils sont déductibles, puis de leur chercher une utilité. C’est le piège. Notre guide pour bâtir l’analyse de rentabilité d’un investissement en IA en couvre la version générale : justifiez une mise en œuvre précise, pas une catégorie de dépenses.
Comment classer les investissements technologiques pour 2027?
D’abord selon le délai avant un gain mesurable, puis selon l’ampleur du gain, le risque lié aux dépendances techniques et la disponibilité du responsable. La plupart des entreprises de taille moyenne ont déjà une liste qui attend un budget : un système de planification pour les opérations, une idée d’inspection venue de l’usine, un module que les finances réclament depuis des années, une plateforme de données dont tout dépend selon les TI. La liste n’est pas le problème. Le classement, oui.
| Facteur | Question | Note élevée quand | Note faible quand |
|---|---|---|---|
| Délai avant un gain mesurable | Dans combien de temps l’indicateur opérationnel bougera-t-il de façon mesurable? | Un trimestre ou moins pour un premier résultat | La valeur n’arrive qu’après des années de construction de plateforme |
| Ampleur du gain | Que vaut l’indicateur au niveau visé, par année? | Lié à une ligne de coût ou de revenu avec une base de référence connue | Décrit comme de « l’efficacité » ou de la « visibilité » |
| Risque lié aux dépendances techniques | Quels systèmes, données ou intégrations doivent fonctionner d’abord? | Les données sont accessibles, les systèmes sont connus, les TI sont impliquées | Dépend d’un système en voie d’être remplacé, ou de données auxquelles personne ne fait confiance |
| Disponibilité du responsable | Y a-t-il une personne responsable du résultat, et prendra-t-elle le temps? | Un responsable des opérations nommé qui se réunira chaque semaine | Parrainé seulement par les TI ou les finances |
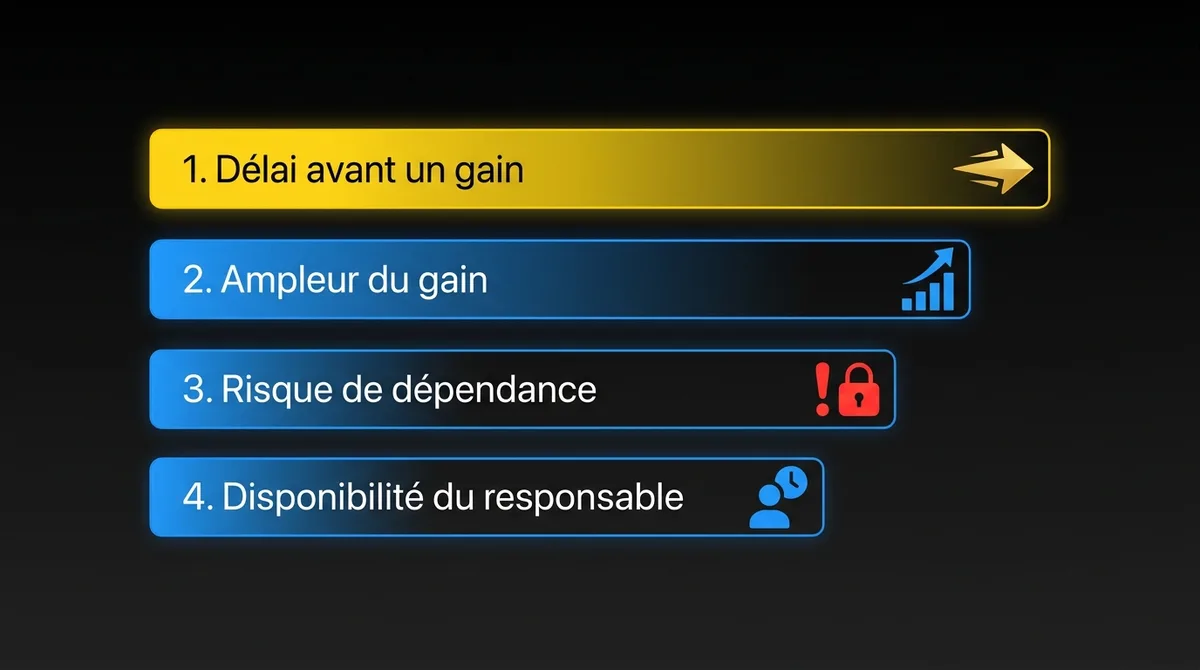
Le délai avant un gain passe en premier, et c’est voulu. Un projet qui montre un résultat en un trimestre finance le suivant et en réduit le risque. Un projet qui exige 18 mois de fondations se fait généralement redéfinir deux fois avant que quiconque voie un chiffre.
Les investissements de plateforme, comme un entrepôt de données ou une couche d’intégration, obtiennent généralement une note faible à eux seuls. Ça ne veut pas dire que vous n’en avez pas besoin. Ça veut dire qu’il faut les limiter à ce dont le projet en tête de liste a besoin et les justifier par ce projet, pas comme des paris autonomes.
Que contient un canevas investissement-résultat?
Dix champs qui lient l’investissement à un seul indicateur opérationnel et qui ventilent le coût pour que votre fiscaliste puisse déterminer le traitement fiscal. Remplissez-le pour le candidat en tête de liste avant qu’il aille au comité des immobilisations ou chez le fiscaliste.
- Investissement. Ce qu’on bâtit ou achète, en une phrase.
- Indicateur opérationnel. Le chiffre qu’il fait bouger.
- Base de référence. Ce chiffre aujourd’hui, mesuré, avec sa source.
- Cible et date. Où l’indicateur doit arriver, et quand.
- Délai avant le premier gain mesurable. Quand le premier résultat pourra être vérifié.
- Dépendances techniques. Les systèmes, données et intégrations dont il dépend, avec un responsable pour chacun.
- Responsable. La personne responsable du résultat.
- Ventilation des coûts. Matériel, licences logicielles, développement externe et services d’intégration, temps du personnel interne, coûts d’exploitation récurrents. Séparément, pas en un seul total.
- Traitement fiscal. Laissé en blanc pour votre fiscaliste, qui travaille à partir du champ 8.
- Premier jalon. Ce qui est livré en premier, et quel résultat décide si on continue.
Les champs 8 et 9 font le pont avec la déduction. La plupart des projets technologiques mélangent des actifs en capital avec des services et de la main-d’œuvre, et ceux-ci peuvent être traités différemment. Votre fiscaliste ne peut répondre que si vous lui remettez la ventilation. Pour le volet mesure (champs 3 à 5 et 10), voyez Avant d’étendre un projet pilote IA, notez cinq chiffres, qui approfondit les bases de référence, les cibles d’adoption et les tableaux de suivi du premier jalon.
À quoi ressemble le classement chez un vrai fabricant?
Voici un exemple illustratif. L’entreprise et les chiffres sont inventés pour montrer la méthode.
Un fabricant de pièces métalliques qui exploite trois lignes de production a quatre investissements technologiques sur sa liste 2027 :
- A. Mise à niveau du module finances de l’ERP. Responsable : chef des finances. Indicateur : nombre de jours pour fermer le mois.
- B. Inspection de la qualité par caméra sur la ligne 2. Responsable : directeur d’usine. Indicateur : taux de rebuts et de retouches sur la ligne 2.
- C. Optimisation de la planification de la production. Responsable : chef de l’exploitation. Indicateur : livraisons à temps.
- D. Plateforme de données centrale. Responsable : directeur des TI. Aucun indicateur opérationnel direct; présentée comme un levier pour C et les projets futurs.
Notés selon les quatre facteurs :
| Candidat | Délai avant un gain | Ampleur du gain | Risque de dépendance | Disponibilité du responsable | Rang |
|---|---|---|---|---|---|
| A. Module ERP | 12 mois et plus | Modérée (heures de l’équipe des finances) | Élevé : migration chez le fournisseur | Prêt | 4 |
| B. Inspection ligne 2 | Environ 10 à 12 semaines avant un premier résultat | Les rebuts sur la ligne 2 représentent 3,1 % d’une production annuelle d’environ 14 M$ (environ 430 k$). Une cible de 2,0 % vaut environ 150 k$ par année | Faible : caméras, calcul en périphérie, une intégration pour envoyer les signaux de rejet | Directeur d’usine engagé | 1 |
| C. Planification | 4 à 6 mois | Livraisons à temps de 86 % à une cible de 92 %; touche les comptes clés | Moyen : les données de gammes dans l’ERP ne sont pas fiables | Chef de l’exploitation engagé | 2 |
| D. Plateforme de données | 9 à 12 mois | Indirecte | Moyen | TI seulement | 3, limitée à C |
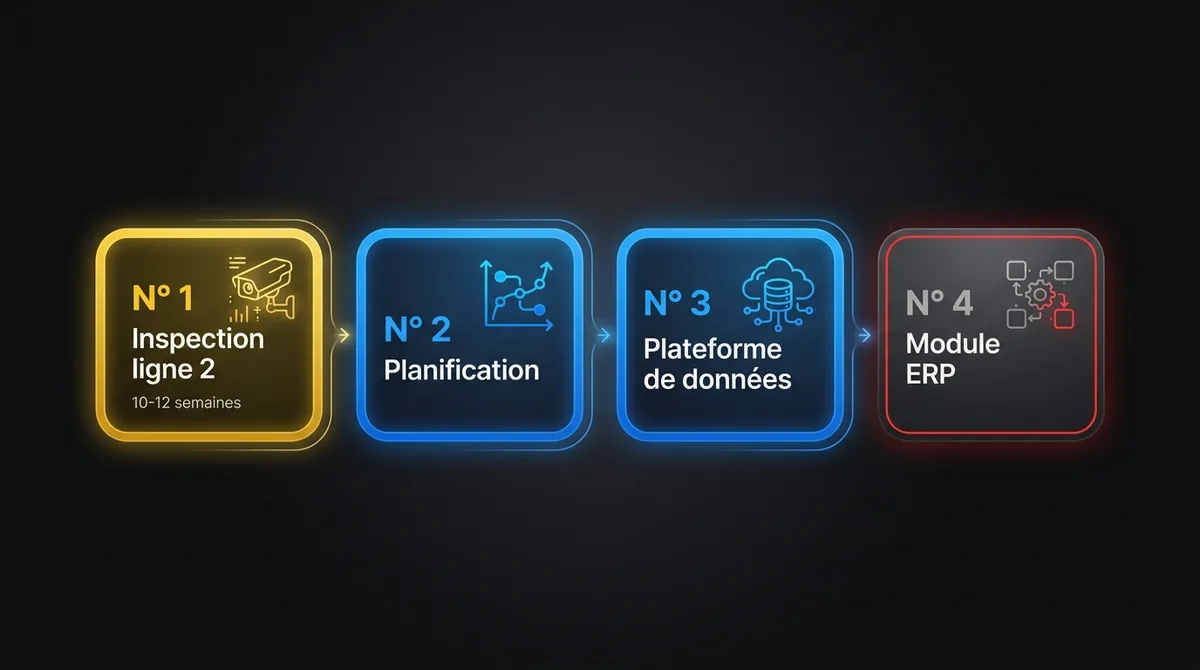
B passe en premier. Son gain est plus petit que celui de C sur papier, mais il montre un résultat mesurable en un trimestre et ne dépend presque de rien d’autre. C passe en deuxième, avec un court nettoyage des données de gammes comme premier jalon. D est ramenée à ce dont C a besoin au lieu d’être financée comme une plateforme autonome.
Pour B, la ventilation des coûts va au fiscaliste en cinq lignes : caméras et éclairage, matériel de calcul en périphérie, licences du logiciel d’inspection, développement externe et travail d’intégration, et temps interne d’entretien et d’ingénierie de production. Le fiscaliste indique au chef des finances quelles lignes sont des biens amortissables, dans quelles catégories elles tombent et quand chacune devient prête à être mise en service. Le classement ne dépend pas de cette réponse. La période de récupération après impôt, oui.
C’est l’ordre qu’on recommande à toute entreprise : classer selon le mérite opérationnel, définir la portée, puis confirmer le traitement. Si la déduction rend le premier projet moins cher après impôt, tant mieux. Si elle rend le quatrième projet attrayant seulement à cause de la radiation, regardez le quatrième projet de plus près.
Que devriez-vous demander à votre fiscaliste?
Demandez comment chaque élément du coût du projet est traité, quand chaque actif est considéré comme prêt à être mis en service, et comment votre structure d’entreprise et vos pertes influencent le bénéfice. Les réponses dépendent de vos faits et du texte final de la loi. Ce sont des questions, pas des réponses :
- Quelles parties du coût de ce projet sont des biens amortissables, et lesquelles sont des dépenses courantes ou autre chose?
- Comment sont traités les licences logicielles, les logiciels développés sur mesure et les services d’intégration dans notre cas?
- Quand chaque actif sera-t-il considéré comme prêt à être mis en service, compte tenu de notre plan de déploiement?
- Nous sommes une société, une société de personnes ou une entreprise individuelle. Qu’est-ce que ça change à ce qu’on peut réclamer?
- Nous avons des pertes reportées. Quand le bénéfice nous atteint-il vraiment?
- Comment ça interagit avec les incitatifs qu’on réclame déjà, comme la RS&DE?
- Si l’avant-projet change avant son adoption, qu’est-ce qui est le plus exposé dans notre plan?
Comment séquencer les investissements technologiques en 2027?
Notez et mesurez les bases de référence avant la fin de l’année, confirmez le traitement et lancez un projet au début de 2027, puis financez le deuxième à partir du résultat du premier vers le milieu de l’année. Voici le rythme qu’on suggère à la plupart des entreprises.
Avant la fin de l’année. Dressez la liste des candidats, notez-les et remplissez le canevas pour les un ou deux premiers. Mesurez les bases de référence maintenant, pendant que le processus actuel roule encore.
Début 2027. Confirmez le traitement avec votre fiscaliste à l’aide de la ventilation des coûts. Lancez le premier projet avec un jalon à l’intérieur d’un trimestre. N’achetez pas de matériel pour les phases suivantes avant que le premier jalon ait validé l’approche.
Milieu 2027. Vérifiez le premier jalon par rapport au canevas. Financez le deuxième projet sur ce résultat, avec ses travaux de dépendance (comme les données de gammes de C) déjà en cours.
Le travail de fond est le même que pour tout programme d’IA ou de logiciel qui rapporte : un indicateur opérationnel, une base de référence fiable, un premier jalon qu’on peut vérifier. On a décrit ce modèle dans Des données à la valeur et dans notre guide de stratégie de mise en œuvre de l’IA.
Questions fréquentes
La méga-déduction pour la productivité est-elle déjà en vigueur?
Non. Les propositions législatives ont été publiées le 15 septembre 2026 et pourraient changer avant leur adoption. Telle que proposée, la mesure s’applique aux biens acquis à compter de cette date.
La méga-déduction couvre-t-elle le développement logiciel?
Les commentateurs placent les logiciels et le matériel informatique parmi les actifs admissibles, mais aucune source qu’on a trouvée ne traite du développement sur mesure, des services d’intégration ou du temps d’ingénierie interne. Remettez à votre fiscaliste une ventilation qui sépare ces lignes pour qu’il vous dise ce qui est admissible.
Devrait-on acheter de la technologie cette année juste pour profiter de la déduction?
Non. Classez d’abord les projets selon leur mérite opérationnel. Si un projet n’est attrayant qu’à cause de la radiation, c’est une raison de l’examiner de plus près, pas de le financer.
Quel investissement de 2027 rapportera le plus vite?
Quel investissement technologique crée le gain de productivité mesurable le plus rapide dans votre entreprise? Si vous avez une liste et voulez de l’aide pour la classer, on offre une feuille de route des occasions en deux semaines. On passe vos candidats en revue avec vos responsables des opérations et des finances, on cartographie les dépendances techniques, on les classe selon le délai avant un gain mesurable et on remplit le canevas investissement-résultat pour le premier projet, y compris la ventilation des coûts dont votre fiscaliste a besoin. Votre fiscaliste valide le traitement fiscal. Quand vous êtes prêts à bâtir, nos ingénieurs se joignent à votre équipe et le livrent dans vos systèmes. Amorcez la conversation.
Ceci est de l’information générale, pas un conseil fiscal. La méga-déduction pour la productivité est une mesure législative proposée qui pourrait changer avant son adoption. Parlez à votre fiscaliste de la façon dont elle s’applique à votre entreprise.